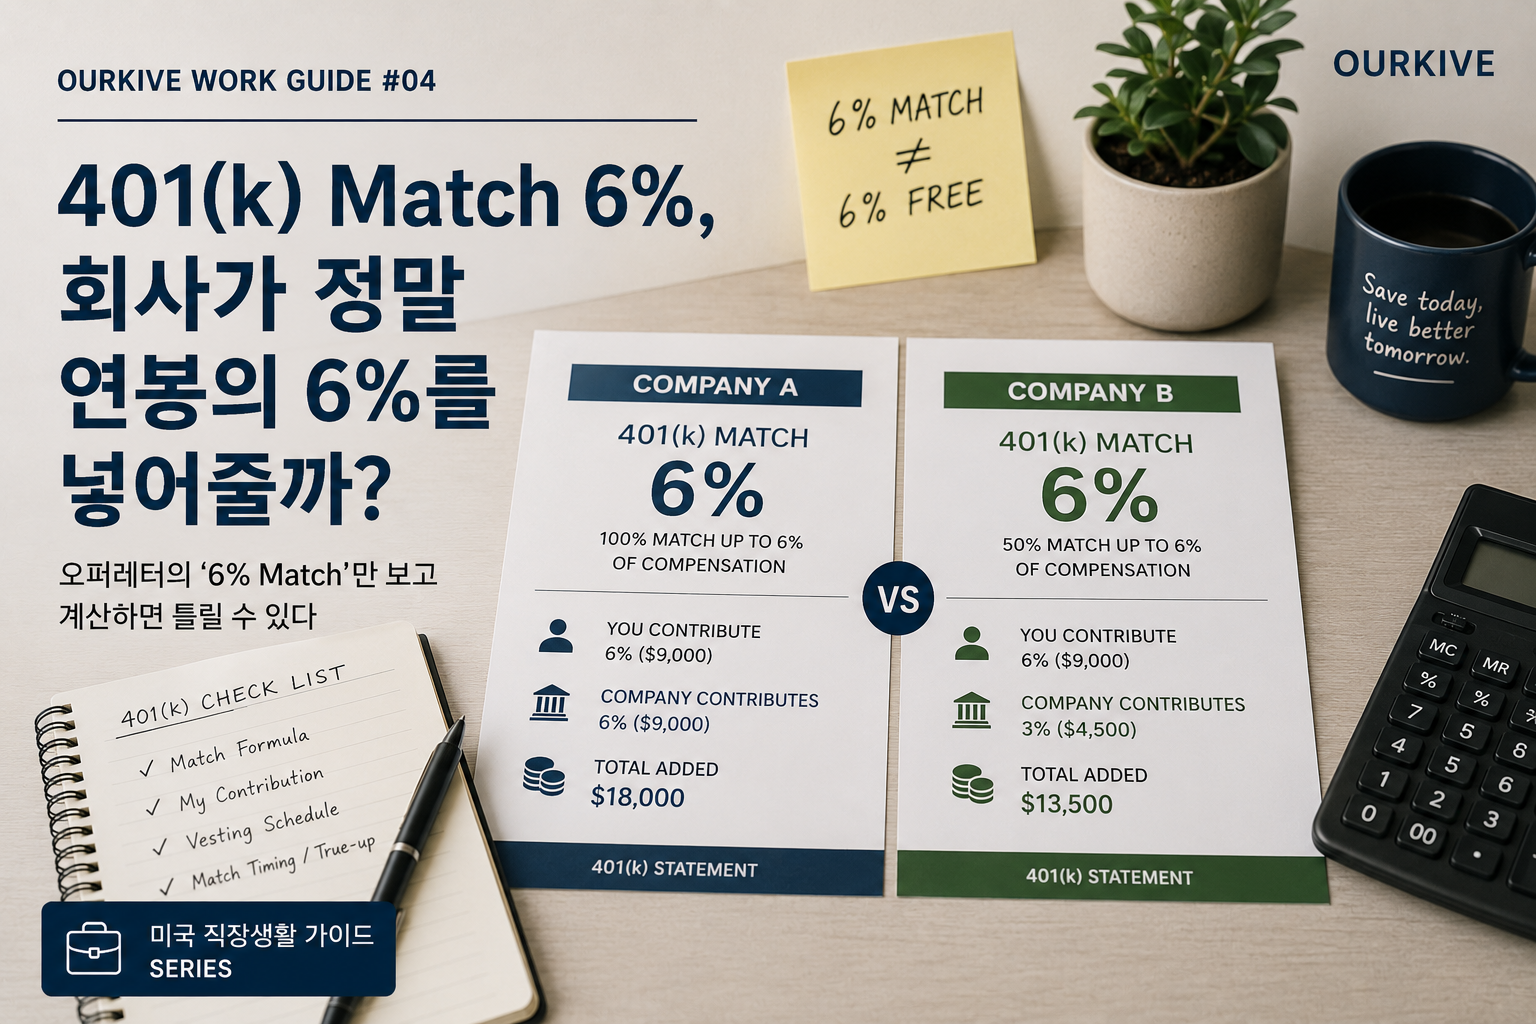
OURKIVE 미국 직장생활 가이드 #04
오퍼레터의 ‘6% Match’만 보고 계산하면 틀릴 수 있다
미국 회사의 benefit을 비교하다 보면 꽤 자주 보이는 문구가 있다.
401(k) Match: Up to 6%
처음 보면 간단해 보인다.
연봉이 $150,000이고 회사가 6%를 match해준다면 회사에서 매년 $9,000을 넣어주는 것 같으니까.
그런데 꼭 그렇지는 않다.
6%는 회사가 주는 비율이 아니라, 회사가 match를 계산할 때 기준으로 삼는 내 contribution 비율일 수도 있기 때문이다.
같은 ‘6% match’라는 표현을 쓰더라도 실제 회사가 넣어주는 돈은 전혀 다를 수 있다.
지난 EP2에서 연봉만 보고 잡 오퍼를 비교하면 안 된다고 이야기했던 이유 중 하나가 바로 이것이다.
가장 먼저 봐야 하는 건 Match Formula다
연봉 $150,000인 직장인 두 명이 있다고 해보자.
두 회사 모두 채용 페이지에는 401(k) match가 있다고 쓰여 있다.
Company A의 조건은 이렇다.
100% match up to 6% of compensation
내가 연봉의 6%인 $9,000을 401(k)에 넣으면 회사도 $9,000을 넣는다.
회사 contribution은 최대 $9,000이다.
그런데 Company B는 이렇게 되어 있다.
50% match up to 6% of compensation
내가 똑같이 $9,000을 넣어도 회사는 그 금액의 절반인 $4,500만 넣는다.
회사 contribution은 최대 $4,500이다.
둘 다 문장 안에는 ‘6%’가 들어간다.
하지만 실제 benefit은 연간 $4,500 차이다.
그래서 오퍼를 받을 때 “401(k) match가 몇 퍼센트인가요?”보다 더 중요한 질문은 이것이다.
“What is the matching formula?”
조금 더 복잡한 Formula도 흔하다
예를 들어 이런 조건이 있다고 해보자.
100% on the first 3% + 50% on the next 3%
처음 3%까지는 내가 넣는 만큼 회사가 똑같이 넣는다.
그다음 3%에 대해서는 절반만 match한다.
내가 급여의 6%를 넣으면,
첫 3%에서 회사가 3%,
다음 3%에서 회사가 1.5%.
결국 회사가 넣어주는 최대 금액은 **연봉의 4.5%**다.
연봉이 $150,000이라면 약 $6,750이다.
‘6%까지 match’라는 설명만 얼핏 보고 회사가 $9,000을 넣어줄 거라고 생각했다면 실제로는 $2,250 차이가 난다.
IRS도 employer match의 예로 “직원 contribution의 50%를 급여의 일정 비율까지 match”하는 구조를 설명한다. 결국 중요한 것은 headline percentage가 아니라 plan document에 적힌 formula다.
그리고 내가 넣지 않으면 회사도 안 넣어주는 경우가 많다
401(k) match는 회사가 알아서 주는 연말 보너스와 다르다.
일반적인 matching contribution은 내가 먼저 401(k)에 contribution을 해야 발생한다.
예를 들어 연봉 $100,000에 dollar-for-dollar match up to 6%인 회사라고 해보자.
내가 6%를 넣으면
내 돈 $6,000
- 회사 돈 $6,000
총 $12,000이 들어간다.
그런데 내가 2%만 넣으면?
내 돈 $2,000
- 회사 돈 $2,000.
회사에서 받을 수 있었던 나머지 $4,000은 자동으로 들어오는 것이 아니다.
그래서 최소한 회사의 full match를 받을 수 있는 수준까지 contribution하는 것을 흔히 “free money를 놓치지 않는 것”이라고 표현한다.
물론 당장의 생활비나 고금리 부채 등 개인의 재정 상황에 따라 contribution 수준은 달라질 수 있다.
2026년 401(k) 한도 $24,500에 회사 Match도 포함될까?
여기도 자주 헷갈린다.
2026년 일반적인 401(k) employee elective deferral limit은 $24,500이다.
이건 기본적으로 내 급여에서 내가 불입하는 elective deferral에 적용되는 한도다.
회사가 넣어주는 employer match 때문에 내 $24,500 한도가 줄어드는 것은 아니다.
예를 들어 내가 2026년에 $24,500을 넣고 회사가 $8,000을 match했다고 해서 “한도를 $8,000 초과했다”는 뜻은 아니다.
다만 employee contribution과 employer contribution 등을 합친 전체 annual additions에는 별도의 한도가 있다.
2026년 defined contribution plan의 일반적인 annual additions limit은 $72,000이다. Catch-up contribution은 이 한도 계산에서 별도로 취급된다.
50세 이상이라면 일반적인 catch-up contribution limit도 2026년 $8,000으로 올라가며, 해당 연도에 60~63세가 되는 일부 참가자에게는 $11,250의 더 높은 catch-up limit이 적용될 수 있다.
즉,
$24,500 = 내가 넣는 기본 elective deferral 한도
$72,000 = 일반적으로 employee + employer contribution 등을 합친 annual additions 한도
서로 다른 숫자다.
그런데 회사가 넣어준 돈이 아직 ‘완전히 내 돈’이 아닐 수도 있다
여기서 Vesting이 등장한다.
내 급여에서 내가 넣은 401(k) contribution은 바로 100% 내 것이다.
하지만 employer contribution은 회사 plan에 따라 일정 기간을 근무해야 완전히 내 것이 되는 구조가 있을 수 있다.
예를 들어 회사가 3-year cliff vesting을 사용한다고 해보자.
2년 11개월 근무하고 퇴사했다.
계좌 화면에는 그동안 회사가 넣어준 matching contribution이 보였더라도, plan 조건에 따라 아직 vested되지 않은 employer contribution을 잃을 수 있다.
반대로 3년을 채워 100% vested가 된 뒤 퇴사한다면 그 돈에 대한 권리를 가지게 된다.
회사에 따라 처음부터 100% vested인 곳도 있고 단계적으로 vest되는 곳도 있다.
그래서 이직을 고민하고 있다면 현재 401(k) 계좌의 총 balance만 보는 것보다 vested balance를 확인하는 게 더 중요하다.
몇 달만 더 근무하면 vesting milestone을 넘기는 상황이라면 퇴사 날짜가 실제로 수천 달러 차이를 만들 수도 있다.
연말에 몰아서 넣으면 Match를 놓칠 수도 있다
이 부분은 401(k)를 꽤 오래 해온 사람도 놓치기 쉽다.
예를 들어 회사가 매 paycheck마다 401(k) match를 계산한다고 해보자.
연봉이 높아 올해 contribution limit을 빨리 채우고 싶어서 1월부터 contribution rate를 아주 높게 설정했다.
그리고 9월에 이미 연간 employee contribution 한도를 다 채웠다.
그러면 남은 10월, 11월, 12월 paycheck에서는 더 이상 401(k) contribution이 없다.
회사 match 역시 각 paycheck의 contribution을 기준으로 계산하는 플랜이라면 남은 기간에 받을 match가 줄어들 가능성이 있다.
이때 중요한 것이 true-up이다.
회사 plan에 true-up provision이 있다면 연말 등에 연간 contribution을 다시 계산해서, contribution timing 때문에 놓친 match를 추가로 넣어주는 구조일 수 있다.
하지만 모든 회사가 true-up을 제공하는 것은 아니다.
그래서 401(k)를 연초에 공격적으로 max out하려는 사람이라면 먼저 plan document에서 match가
per-paycheck 방식인지, annual 기준인지, true-up이 있는지
확인하는 게 좋다.
이직하는 해에는 더 조심해야 한다
예를 들어 올해 첫 회사에서 401(k)에 $15,000을 넣은 뒤 이직했다고 해보자.
새 회사에 갔다고 employee contribution limit이 처음부터 다시 시작되는 것은 아니다.
2026년의 일반적인 elective deferral limit $24,500은 한 사람이 해당 연도에 적용받는 한도이므로, 이전 직장에서 이미 $15,000을 넣었다면 새 직장에서는 그 기록을 고려해야 한다.
새 회사 payroll system이 내가 이전 회사에서 얼마를 넣었는지 자동으로 알고 있다고 가정하면 안 된다.
그래서 이직하는 해에는 마지막 paystub이나 이전 401(k) contribution 기록을 확인해두는 편이 좋다.
그리고 새 회사의 full match를 최대한 받으려면 남은 contribution 한도와 새 회사의 match formula를 함께 계산해야 한다.
결국 ‘401(k) Match 6%’를 보면 네 가지를 확인해야 한다
첫 번째는 Match Formula다.
Dollar-for-dollar인지, 50%인지, 구간별 formula인지 확인한다.
두 번째는 내가 얼마를 넣어야 Full Match를 받는지다.
세 번째는 Vesting Schedule이다.
회사에서 넣어준 돈이 언제 완전히 내 것이 되는지 본다.
마지막은 Match Timing과 True-up이다.
매 paycheck마다 계산하는지, 연간 기준으로 다시 정산해주는지 확인한다.
이 네 가지를 모르면 “우리 회사 401(k) match 6%야”라는 말만으로 그 benefit의 실제 가치를 계산하기 어렵다.
연봉 $150,000인 사람에게 6%는 $9,000이다.
10년이면 단순히 회사 contribution 원금만 $90,000이다. 여기에 그 돈이 투자되어 발생하는 수익까지 생각하면 차이는 더 커질 수 있다.
401(k) match는 오퍼레터 한쪽에 작게 적혀 있는 benefit이지만 장기적으로 보면 꽤 큰 compensation이다.
그래서 다음 잡 오퍼에서 **“401(k) Match: 6%”**라는 문장을 발견한다면 좋은 회사라고 바로 결론 내리지 말자.
그 아래 작은 글씨에 있는 formula부터 읽어보자.
진짜 돈은 거기에 적혀 있다.
참고: 401(k) plan의 matching formula, vesting, true-up, eligibility와 contribution 방식은 회사별 plan document에 따라 다르다. 이 글은 일반적인 이해를 위한 내용이며 실제 contribution 결정 전에는 본인의 Summary Plan Description과 plan administrator 자료를 확인하는 것이 좋다.
Series
Series
🔗미국 직장생활 가이드 #01 : 미국에서 갑자기 해고됐다면, 가장 먼저 해야 할 일
🔗미국 직장생활 가이드 #02 : 연봉이 더 높은데, 왜 더 안 좋은 오퍼일까?
Leave a Reply