OURKIVE 미국 직장생활 가이드 #02
미국에서 이직할 때 Base Salary만 비교하면 놓치는 것들
이직하면서 연봉이 $10,000 오른다.
누가 봐도 좋은 조건처럼 보인다. $140,000에서 $150,000이라면 약 7% 인상이다. 새 회사로 옮기는 수고와 리스크를 감수할 만한 숫자처럼 느껴진다.
그런데 미국에서 잡 오퍼를 비교할 때 Base Salary만 보면 계산이 꽤 자주 틀어진다.
연봉은 올랐는데 월급날 통장에 남는 돈은 별 차이가 없을 수도 있고, 오히려 401(k)에 쌓이는 돈은 줄어들 수도 있다. 가족 건강보험료가 비싸지거나 보너스 구조가 달라지면 $10,000 정도의 연봉 차이는 생각보다 쉽게 사라진다.
그래서 미국에서 오퍼를 비교할 때 봐야 할 숫자는 Salary가 아니라 Total Compensation이다.
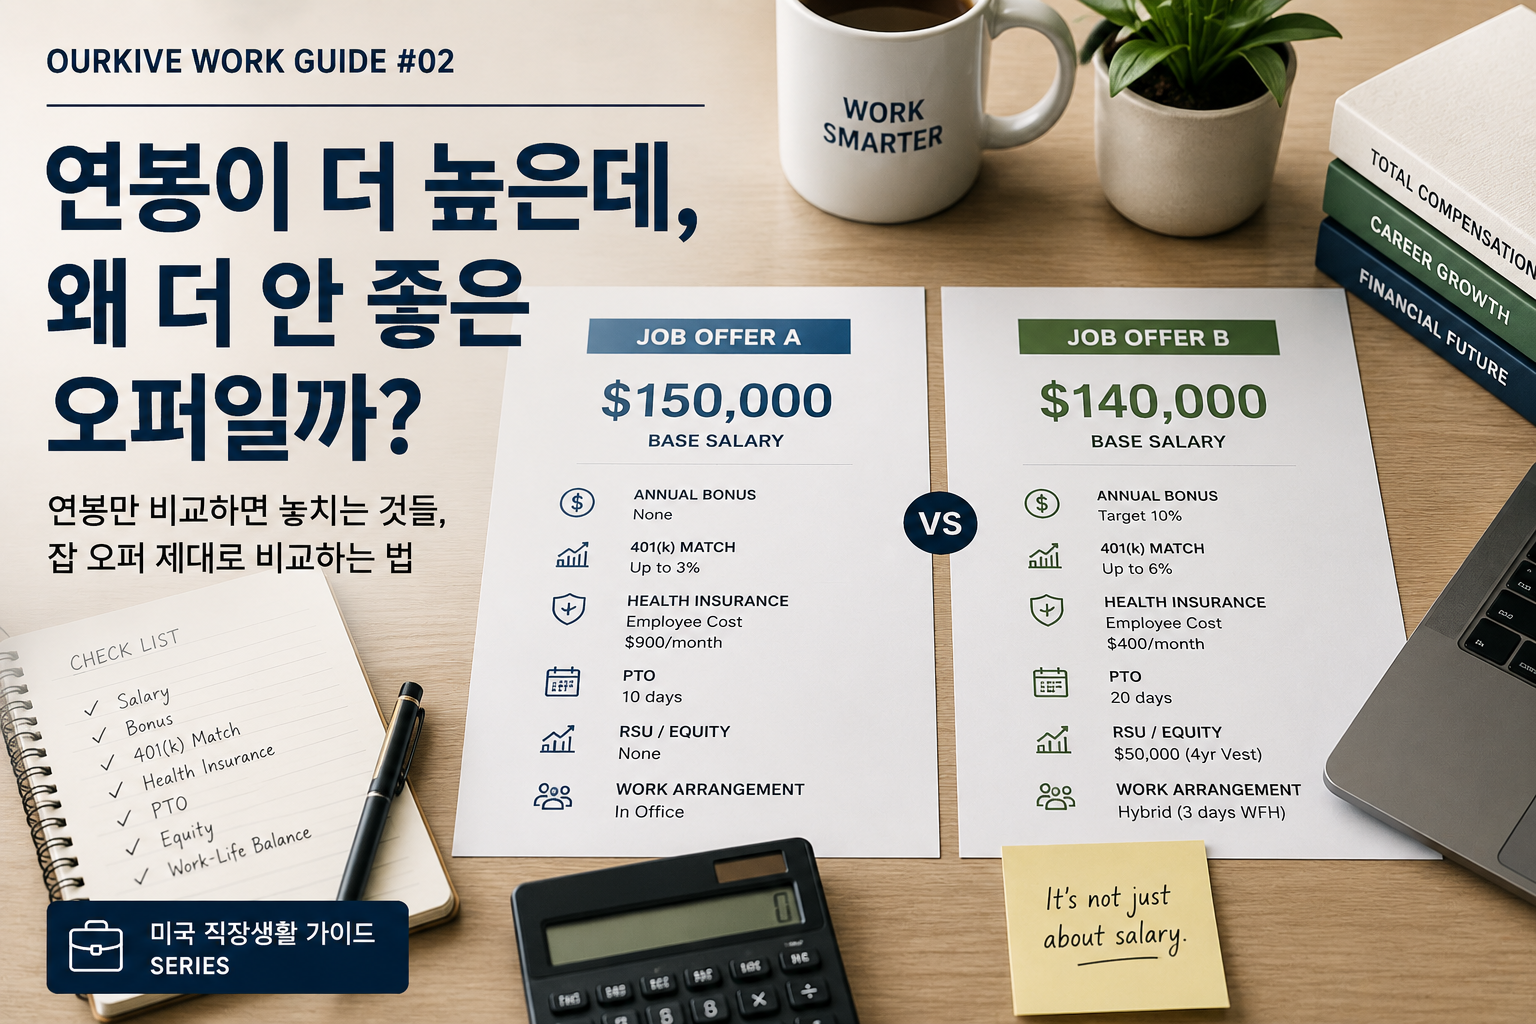
$150K vs $140K, 실제로 한번 계산해보자
두 회사에서 동시에 오퍼를 받았다고 가정해보자.
Company A
Base Salary: $150,000
Annual Bonus: 없음
401(k) Match: 최대 3%
가족 건강보험 직원 부담: 월 $900
PTO: 10일
Company B
Base Salary: $140,000
Target Bonus: 10%
401(k) Match: 최대 6%
가족 건강보험 직원 부담: 월 $400
PTO: 20일
오퍼레터 첫 줄만 보면 A가 이긴다.
$10,000을 더 주기 때문이다.
하지만 한 줄씩 내려가 보면 결과가 달라진다.
B의 10% Target Bonus는 $14,000이다. 물론 bonus는 guaranteed salary가 아니므로 $14,000을 그대로 연봉처럼 계산하면 안 된다. 그래도 회사가 최근 몇 년간 target에 가까운 금액을 꾸준히 지급했다면 무시하기 어려운 compensation이다.
401(k)도 계산해보자.
단순하게 A가 급여의 3%, B가 6%를 전부 매칭해준다고 가정하면 회사가 넣어주는 금액은 각각 최대 약 $4,500과 $8,400이다.
여기서 B가 $3,900 앞선다.
보험료 차이는 더 크다.
A에서는 가족보험으로 연간 $10,800을 내가 부담하고, B에서는 $4,800을 부담한다.
1년에 $6,000 차이다.
연봉만 비교했을 때 A가 가지고 있던 $10,000의 우위가 보험료 하나만 넣어도 $4,000 수준으로 줄어든다.
여기에 401(k) match 차이까지 더하면 거의 사라진다.
그리고 아직 bonus와 PTO는 계산하지도 않았다.
건강보험은 오퍼 비교에서 의외로 큰 숫자다
“Medical, Dental, Vision 제공.”
오퍼레터에 이렇게 적혀 있으면 복지가 괜찮다고 생각하기 쉽다.
하지만 미국에서 중요한 건 보험을 제공하느냐가 아니라 회사와 내가 얼마씩 부담하느냐다.
특히 가족을 함께 넣는다면 회사별 차이가 커질 수 있다.
월 premium이 $500 차이면 연 $6,000이다. 연봉 $5,000을 더 받고 옮겼는데 보험료가 매달 $500 더 나간다면, 적어도 현금흐름만 놓고 보면 연봉 인상분은 이미 사라진 셈이다.
Premium만 볼 것도 아니다.
Deductible이 얼마인지, out-of-pocket maximum은 얼마인지, HMO인지 PPO인지, HSA eligible plan인지도 함께 봐야 한다.
회사가 HSA contribution을 해준다면 그것 역시 compensation이다.
그래서 가능하다면 오퍼 수락 전에 benefits summary나 보험료표를 요청해보는 편이 좋다.
401(k)에서 중요한 건 ‘몇 퍼센트’만이 아니다
“401(k) Match 6%.”
이 문장만 보면 회사가 내 연봉의 6%를 무조건 넣어주는 것처럼 보일 수 있다.
실제로는 match formula를 봐야 한다.
예를 들어 회사가 “100% match on the first 3%, 50% on the next 3%”라고 한다면 급여의 6%를 내가 불입해도 회사가 넣어주는 최대치는 급여의 4.5%다.
반면 “dollar-for-dollar up to 6%”라면 내가 6%를 넣었을 때 회사도 6%를 넣는다.
둘 다 채용 페이지에는 ‘401(k) match’라고 적힌다. 실제 돈은 상당히 다르다.
그리고 vesting schedule도 확인해야 한다.
회사에서 $10,000을 넣어줬더라도 3년 vesting 조건인데 1년 만에 퇴사하면 그 돈의 일부 또는 전부를 가져가지 못할 수 있다.
2026년 401(k)의 직원 elective deferral 한도는 $24,500이지만 employer contribution은 이 한도와 별도로 전체 defined contribution limit 안에서 들어갈 수 있다. 결국 회사 match는 생각보다 꽤 큰 compensation이 될 수 있다.
“Target Bonus 15%”에서 Target이라는 단어를 놓치지 말자
Bonus도 마찬가지다.
$150K base + 15% bonus라고 하면 머릿속에서는 자연스럽게 $172,500을 계산하게 된다.
하지만 target bonus는 guaranteed compensation이 아니다.
회사 실적, 부서 실적, 개인 평가에 따라 실제 지급액이 달라질 수 있다.
그래서 인터뷰 후반이나 오퍼 단계에서는 가능하다면 이런 내용을 확인해볼 만하다.
최근 몇 년 동안 bonus가 target 대비 어느 정도 지급됐는지, 첫해 bonus는 prorated 되는지, 지급일 전에 퇴사하면 받을 수 있는지 등이다.
Target 15%인데 실제 지급률이 계속 50% 수준이었던 회사와 Target 10%지만 매년 100% 이상 지급해온 회사라면, 오퍼레터의 숫자만으로는 어느 쪽이 더 좋은지 알 수 없다.
RSU $50K도 $50K 연봉은 아니다
Tech나 일부 대기업 오퍼에서는 equity가 total compensation의 상당 부분을 차지한다.
예를 들어 “$50,000 RSU grant”라고 적혀 있어도 먼저 vesting schedule을 봐야 한다.
4년에 걸쳐 25%씩 vest된다면 단순 계산으로 첫해 가치가 $50,000인 것은 아니다.
Cliff가 있는지, 매달 혹은 분기별로 vest되는지, refresh grant가 있는지, 퇴사하면 unvested shares는 어떻게 되는지도 중요하다.
그리고 당연하지만 주가는 움직인다.
그래서 equity는 Base Salary와 동일한 확정 현금으로 계산하기보다 vesting과 변동성을 감안한 별도의 compensation bucket으로 보는 편이 현실적이다.
PTO 10일 차이도 그냥 ‘휴가 열흘’은 아니다
연봉 $150,000을 260 근무일로 단순 환산하면 하루 약 $577이다.
그렇다고 PTO 10일이 정확히 $5,770의 현금 가치가 있다는 뜻은 아니다.
하지만 두 회사의 다른 조건이 비슷하다면 PTO 10일 차이를 “복지니까 숫자에서 제외”할 이유도 없다.
특히 한국에 가족이 있거나 아이를 키운다면 그 열흘의 체감 가치는 훨씬 커진다.
그리고 캘리포니아에서는 일반적인 accrued vacation이 earned wages로 취급되기 때문에 퇴사할 때 사용하지 않은 accrued vacation이 지급 대상이 되는 경우가 있다.
PTO는 연봉표 밖에 있지만 분명히 가치가 있는 조건이다.
출근 5일과 재택 3일도 결국 돈이다
Total compensation 계산표에는 잘 등장하지 않지만 실제 이직 후 체감이 큰 항목이다.
새 회사 연봉이 $10,000 높지만 주 5일 출근이고, 기존 회사는 주 2일만 출근한다고 해보자.
기름값과 주차비, 톨비, 점심값 같은 직접 비용도 생긴다. 하지만 더 큰 차이는 시간이다.
왕복 출퇴근에 하루 90분이 걸린다면 주 5일 기준으로 일주일에 7시간 30분이다.
1년에 수백 시간이 출퇴근으로 들어간다.
그 시간을 얼마짜리라고 볼지는 사람마다 다르다. 하지만 0달러라고 계산하는 것도 정확하지 않다.
그래서 오퍼는 이렇게 비교하는 편이 낫다
먼저 돈으로 비교할 수 있는 것부터 한곳에 모은다.
**Base Salary
- 현실적인 Expected Bonus
- Employer 401(k) Contribution
- HSA Contribution
- 연간화한 Equity 가치
- 내가 부담하는 Health Insurance Premium
= 비교 가능한 Annual Compensation**
그다음 숫자로 완벽하게 환산하기 어려운 조건을 옆에 놓는다.
PTO, commute, remote/hybrid schedule, 업무시간, 직급, 승진 가능성, 회사 안정성, 매니저와 팀.
여기까지 놓고 보면 처음 봤던 $150K와 $140K가 전혀 다른 오퍼로 보일 수 있다.
연봉이 $10,000 낮다고 반드시 더 좋은 오퍼라는 이야기도 아니다.
Base Salary는 확정된 현금이고 bonus와 equity는 불확실성이 있다. 높은 base가 중요한 이유도 분명하다.
핵심은 하나다.
연봉 숫자 하나만 보고 $10,000의 차이를 실제 $10,000의 차이라고 생각하지 않는 것.
미국에서 좋은 잡 오퍼는 가장 높은 연봉을 제시한 회사가 아닐 수 있다.
보험료를 내고, 은퇴계좌에 돈을 넣고, 휴가를 쓰고, 실제로 그 회사에 출근하면서 결국 나에게 가장 많이 남는 오퍼가 더 좋은 오퍼다.
참고: 회사별 benefit plan과 bonus, retirement plan, equity 조건은 모두 다르다. 실제 오퍼를 비교할 때는 offer letter뿐 아니라 benefits summary와 retirement plan documents 등 해당 회사의 자료를 함께 확인하는 것이 좋다.
Series
🔗미국 직장생활 가이드 #01 : 미국에서 갑자기 해고됐다면, 가장 먼저 해야 할 일
Leave a Reply